
賃上げで融資金利が0.5%引下げに?日本公庫の特例制度
投稿日:2026年10月16日
さいたま市浦和で創業の方を応援しています!埼玉 創業融資サポートセンターです。
従業員の賃上げを考えている中小企業にとって、人件費の増加は大きな負担となります。
一方で、従業員の待遇改善は人材の確保や定着にもつながるため、今後の事業を考えるうえでのテーマのひとつとなります。
そんな中、日本政策金融公庫では従業員の賃上げに取り組む事業者を対象として、融資の利率を一定期間引き下げる「賃上げ貸付利率特例制度」を設けています。
今回はこの制度の仕組みや利用できる事業者、そして賃上げが計画通りに進まなかった場合の注意点について解説します。
賃上げに取り組む事業者は融資金利が0.5%引下げに
日本政策金融公庫の「賃上げ貸付利率特例制度」は自社の従業員の賃上げに取り組む事業者を対象とした制度です。
国民生活事業では、新たに事業を開始して3ヶ月以上経過している事業者で雇用者給与等支給額が最近の決算期と比較して2.5%以上増加する見込みがあることなどが要件となっています。
最近の決算期ですでに雇用者給与等支給額が増加している事業者も対象に含まれます。
この制度を利用すると、各種融資制度に定められた利率から0.5%が引き下げられます。
適用期間は貸付日から2年間で、利率の加減は0.3%とされています。
たとえば、通常の融資で適用される利率が2.0%だった場合、制度の対象となれば、原則として2年間は1.5%の利率で借り入れることになります。
ただし、すべての融資が対象になるわけではなく、融資制度によっては利用できない場合があります。
また、融資の審査そのものが有利になる制度ではありませんので「賃上げを予定しているから融資を受けられる」というものではない点も注意が必要です。
「雇用者給与等支給額」には何が含まれる?
制度を検討する際に気になるのが「2.5%以上増加」という基準です。
ここでいう雇用者給与等支給額は、従業員に対して支払う給与等の金額を指します。パートやアルバイト、日雇い労働者も対象となります。
一方、法人の役員や個人事業主の家族従業員は雇用者には含まれません。
そのため「会社全体の人件費が2.5%増えればよい」という単純な判断ではなく、制度上の「雇用者給与等支給額」がどのように増加するのかを確認する必要があります。
たとえば、従業員に対する給与の引き上げや新たな従業員の採用によって、雇用者給与等支給額が前年と比較して2.5%以上増加する見込みであれば、制度の利用を検討できます。
反対に、役員報酬を引き上げただけでは、この制度の基準を満たすことにはなりません。
「賃上げする予定」だけで判断するのは注意が必要
この制度を利用するうえで、特に注意したいのが、融資を受けた後の賃上げです。
制度は、単に「今後、賃上げしたい」と考えている事業者に対して無条件で金利を引き下げるものではありません。融資の際には、賃上げの計画を立て、その後の実績について報告することになります。
実際に、日本政策金融公庫には「賃上げ報告書」の様式が用意されており、融資申込時に提出した賃上げ計画について、実際の労務費・人件費などがどの程度増加したのかを報告する仕組みがあります。
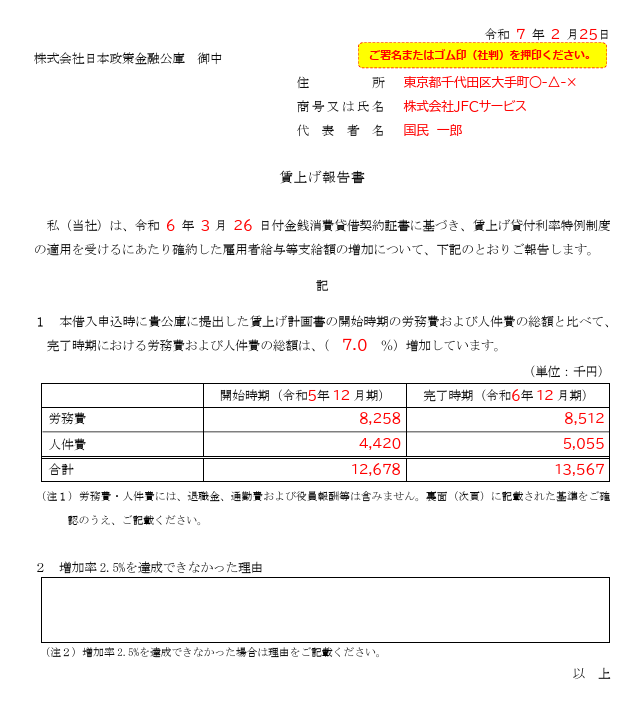
2.5%の増加を達成できなかった場合には、その畏友を記載する欄も設けられています。
ここで重要なのは「とりあえず制度を利用して、実際の賃上げは後から考えればよい」とは考えないことです。
融資時点では賃上げを実施する見込みがあったとしても、その後の業績や資金繰り、従業員の退職・採用状況などによって、計画どおりに給与等を増やせない可能性があります。
また、公庫の融資制度には利用要件を満たさなくなった場合に、繰上償還となったり、優遇された利率と通常の利率の差額を支払うことになる場合があります。
そのため、制度を利用する場合には「金利が0.5%下がる」というメリットだけを見るのではなく、実際に賃上げを継続できる事業計画になっているかまで含めて検討することが大切です。
賃上げと融資はセットで資金繰りを考える
賃上げを実施すると、従業員にとっては給与が増える一方、会社にとっては毎月の固定的な支出が増えることになります。
たとえば、従業員の給与を引き上げた場合、その影響は給与そのものではありません。
社会保険料などの負担も増えるため、年間の資金繰りにどの程度影響するのかを事前に確認しておく必要があります。
一方で、設備投資や店舗の改装、車両購入、新規採用などを予定している会社では、こうした支出と賃上げが重なることで、資金需要が大きくなることもあります。
賃上げ貸付利率特例制度は、こうした事業者にとって融資の金利負担を軽減できる可能性がある制度です。
ただし、「0.5%金利が下がるから借りた方がよい」という単純な話ではありません。借入額や返済期間によって実際の利息負担は変わりますし、そもそも賃上げをおこなったあとも無理なく返済できる資金繰りになっているかを確認することが重要です。
まとめ
日本政策金融公庫の「賃上げ貸付利率特例制度」は一定の要件を満たして従業員の賃上げに取り組む事業者について、融資の利率を2年間0.5%引き下げる制度です。
ただし、制度の利用には一定の要件があり、融資後には賃上げの実績を確認するための報告も行われます。計画通りに賃上げできなかった場合の取扱いについても注意が必要です。
賃上げを予定しているからといって、必ずこの制度を利用できるとは限りません。
実際の融資では、事業内容や資金使途、返済計画などを含めた総合的な審査がおこなわれます。
賃上げと設備投資などを同時に検討している場合は、金利だけで判断せず、今後の資金繰り全体を見ながら融資計画を立てることが大切です。
おすすめサポート>>>「日本政策金融公庫融資サポート」
埼玉 創業融資サポートセンターはさいたま市浦和区/浦和駅徒歩5分/銀行対応に強い税理士
メールでのお問い合わせはこちら>>>【お問い合わせフォーム】
お電話はこちら>>>フリーダイヤル:0120-814-610(平日9時~18時)
創業融資専門家コラムの最新記事
- 美容院の創業計画書|公庫審査で見られるポイント
- 創業融資は落ちることがある?審査で見られるポイント
- 創業融資はいつまで利用できる?申込み時期の考え方
- 創業融資はひとりで進める?税理士サポートを検討するタイミング
- 創業融資は審査通過・融資獲得がゴールではない|計画書の重要性
- 創業融資が返済できない。どうしよう・・・|早めの相談が未来を守る
- 創業融資が通らない理由は「計画」よりも「人」?
- 【最新版】CIC信用情報の見方|開示報告書はここをチェック!
- 預金通帳を日本政策金融公庫の創業融資面談で確認されるのは何故
- 創業1期目が赤字でも公庫融資は受けられるのか?現実と可能性を冷静に見つめる
- 日本政策金融公庫の融資は誰でも使える?〜創業者・既存企業の違いと活用ポイント〜
- 【日本政策金融公庫】融資の入金先はどこが良いか?ネット銀行はあり?
- 日本政策金融公庫の創業融資とブラックリストの影響
- 創業融資の気になる金利「創業後目標達成型金利」について知ろう
- 税金の滞納が融資審査に与える影響と資金調達対策
- 特定創業支援等事業とは?創業を目指す方が活用すべき支援制度
- 返済期間が事業に与える影響とは? 創業資金で知っておきたい基礎知識
- 「新創業融資制度」は廃止!そのかわり「新規開業資金」の活用を!
- 日本政策金融公庫の創業融資はいくら借りられる?融資額の目安を解説
- 日本政策金融公庫は借換に対応しているのか解説します
- 「固定金利」とは|日本政策金融公庫の金利は固定金利
- 日本政策金融公庫の創業融資申込のポイント・気をつけること
- 日本公庫オンラインのサービスはご存じですか?【日本公庫ダイレクト】
- 日本政策金融公庫の融資面談時の服装はどのような恰好が良い?
- 日本政策金融公庫の創業融資申込で必要書類は?◆さいたまの税理士がサポート
- 日本政策金融公庫の融資審査を通す!創業計画書の書き方のコツ
- 日本政策金融公庫の融資審査はCICを利用するのは何故
- 日本政策金融公庫の融資審査の期間はどれくらいかかるの?
- 創業融資は日本政策金融公庫に申込む。そこにメリットはあるのか?
- 創業融資の申込でしてはいけない・注意点・NGポイント
- 日本政策金融公庫で融資を申し込みたい!相談どこにする?
- 日本政策金融公庫で融資の申込:審査に落ちる理由を知ろう
- 日本政策金融公庫で借りたら団体信用生命保険を案内された
- 日本政策金融公庫の面談はどんな質問をされるのか
- 消費者金融で借金があるけど日本政策金融公庫の融資審査は通る?
- 金利が知りたい|日本政策金融公庫の創業融資
- 日本政策金融公庫の創業融資は何回申請ができる?追加融資についても解説
- 経験なしで<日本政策金融公庫>創業融資を受けたい方へ
- 創業計画書の売上予測の方法について
- 創業融資で1,000万の借入は可能なのか!?
- 創業融資は返済不要という噂は真実か
- 創業計画書の運転資金|いくら?どうやって書く?
- 日本政策金融公庫のインターネット申し込み~準備と注意点
- 創業計画書の設備資金は何を書くのか
- 【起業するなら】創業融資を受けた方が良い4つの理由
- 創業融資の難易度が知りたい|日本政策金融公庫の場合
- 創業融資における創業計画書の重要性
- 創業してすぐ融資を受けたい!どこが良い?
- 気をつけるべき創業融資の失敗例
- 日本政策金融公庫の創業融資を税理士に依頼するメリットとポイント
- 日本政策金融公庫「新規開業資金」の拡充について
- 法人と個人事業主~融資審査に有利不利はあるのか
- 自己資金はタンス預金!創業融資では認められるのか
- 創業融資、まず何を準備すべきかポイントを教えます
- 日本政策金融公庫に融資の相談をしたいなら
- 専門家に頼むメリット~会社設立編~
- 青色申告承認申請書を提出するタイミング=開業届と一緒でOK
- 創業融資を申込むとき、商圏調査は必要か?
- 自己資金の定義とは。家族から借りたお金は?もらったお金は?
- 日本政策金融公庫の据置期間について
- 日本政策金融公庫「創業融資」の手続きの流れ
- 個人再生が日本政策金融公庫の融資に与える影響
- 起業時の注目資金調達「新創業融資制度」|日本政策金融公庫の融資
- プロパー融資を受けるのは難しいのはなぜか
- 創業融資での自己資金の重要性
- 日本政策金融公庫の融資|審査が甘いのは本当か
- 【事例/物販】日本政策金融公庫に創業融資を申し込む
- 日本政策金融公庫は土曜日も電話相談ができる
- 日本政策金融公庫の生活衛生貸付とは
- 創業融資を申し込むタイミングはあるのか
- コロナ禍での創業融資~日本政策金融公庫の現状
- 日本政策金融公庫、浦和支店とさいたま支店
- フランチャイズ加盟で日本政策金融公庫の融資に申し込む場合
- 創業融資を日本政策金融公庫で受けた方がいい理由◆さいたまの税理士がサポート
- 日本政策金融公庫で融資の申込:審査にかかる期間◆さいたまの税理士がサポート
- 日本政策金融公庫の創業融資:申込前のチェック◆さいたまの税理士がサポート
- 日本政策金融公庫で創業融資申込:自己資金について◆さいたまの税理士がサポート
- 【埼玉】日本政策金融公庫の再挑戦支援資金融資ご存知ですか?
- 公庫【女性・若者/シニア起業家支援資金】の融資申請なら埼玉創業融資サポートセンターへご相談ください
- 日本政策金融公庫の「新創業融資制度」のメリットとは?
- 日本政策金融公庫の創業計画書の書き方 〜その4(全4回)〜
- 日本政策金融公庫の創業計画書の書き方 〜その3(全4回)〜
- 日本政策金融公庫の創業計画書の書き方 〜その2(全4回)〜
- 日本政策金融公庫の創業計画書の書き方 〜その1(全4回)〜
- 日本政策金融公庫で融資を受けるための流れについて!
- 埼玉県の創業融資の専門家がサポート【埼玉創業融資サポートセンターなら初回面談無料】
- 起業時に利用できる、日本政策金融公庫の融資制度について
- 税理士・社労士は得意分野が人それぞれ異なります
- すべての税理士が資金調達に詳しいわけではない!
- 融資申請で銀行が嫌う勘定項目について
- 銀行からの評価を下げる決算書とは?
- 銀行からの融資は格付けだけで決まるのか?
- 金融機関(銀行)の種類と役割について知ろう!
- 創業融資には欠かせない!事業計画書(創業計画書)の作成のポイント!
- 日本政策金融公庫の融資を受ける基礎知識【事業計画書は減点方式】
- 創業融資に詳しい税理士に相談して「創業融資制度」を賢く使う!
- 創業融資は日本政策金融公庫を活用しよう!起業時にオススメ!
- 日本政策金融公庫で審査を通す確率をアップするコツ
- さいたま市で起業する方の創業融資相談なら【埼玉創業融資サポートセンター】
- 無担保・無保証!日本政策金融公庫を活用しよう!
- 「創業融資専門家コラム」始めました!